
Artigo por:
Economy & Law
STF decide que dívidas civis devem ser corrigidas pela Selic e aumenta insegurança jurídica para empresas
O STF definiu que a Selic será o índice único para atualização de dívidas civis. A decisão impacta contratos, empréstimos e indenizações e eleva a insegurança jurídica para empresas. Especialistas alertam para a dificuldade de projetar contingências e investimentos em um cenário híbrido e complexo.

Fonte: Adobe Firefly
A recente decisão do Supremo Tribunal Federal, de 12 de Setembro de 2025, altera a forma como dívidas civis são calculadas no Brasil. Em entrevista à revista Economy & Law, o advogado Dr. Luís Fernando Guerrero, sócio gestor do Lobo de Rizzo Advogados, professor do Ibmec e da USP, e PhD Fellow of the Chartered Institute of Arbitrators, explicou os efeitos dessa mudança. O STF determinou que a taxa Selic será o índice único para atualização monetária e juros de mora em contratos, empréstimos e indenizações, consolidando o entendimento do STJ e afastando a combinação anterior de IPCA ou INPC com juros de 1% ao mês.
Segundo Guerrero, “as empresas planejam seus orçamentos e contingências considerando índices previsíveis. Com essa mudança, fica muito mais difícil projetar custos, provisões e estratégias financeiras de longo prazo”. Ele lembra que o artigo 406 do Código Civil, de 1965, foi concebido em um contexto anterior à criação da Selic, surgida em 1986. “Quando o Código entrou em vigor, em 2002, a Selic ainda era uma taxa muito alta, o que levou à adoção de índices inflacionários, como INPC e INCC, somados a juros fixos de 1% ao mês — fórmula que permaneceu estável durante boa parte do século XXI.”
Guerrero destaca que a Lei no 14.905/2024 e a Resolução no 5.1.71/2024 do CMN já tinham tentado atualizar o artigo 406 e trazer clareza aos jurisdicionados, mas a decisão do STF “com essa mudança já em vigor cria um cenário de incerteza, com um cenário diferente do estabelecido em lei”. Segundo ele, “o próprio texto do artigo foi revisado, e os tribunais passaram a interpretar que seria preciso fazer uma diferença entre a Selic e o índice de correção adotado, como o INPC. Isso gerou uma multiplicidade de entendimentos e, agora, o STF busca unificar a regra — mas o resultado é um ambiente ainda mais confuso.”

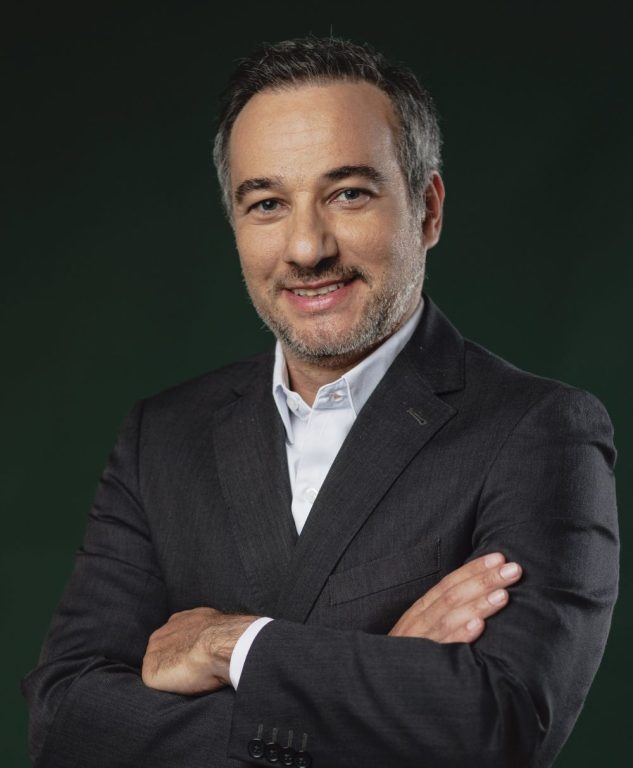
Dr. Luís Fernando Guerrero, sócio gestor do Lobo de Rizzo Advogados, professor
do Ibmec e da USP, e PhD Fellow of the Chartered Institute of Arbitrators
Fonte: Divulgação
Desafios práticos e impactos financeiros
Na prática, a decisão exige que as empresas revisem contratos, provisões contábeis e políticas de precificação. Guerrero explica que “o uso da Selic como índice único pode gerar distorções, já que a taxa não é puramente um índice de juros, mas também incorpora correção monetária. Essa característica híbrida da Selic embaralha o cálculo e pode penalizar empresas que dependem de previsibilidade para tomar decisões de investimento e gerenciar dívidas.”
O especialista alerta que a mudança também afeta a distribuição de esforços dentro das empresas: “Sem dúvida. O tempo que poderia ser usado para projetar o futuro e ter uma análise prospectiva, certamente será usado para revisar o passado. Tudo isso tira pessoas da área mais incisiva do negócio das empresas para outros setores.”
Guerrero chama atenção para a gestão de contingências: “Todos os anos, os advogados analisam seus casos a pedido das empresas de auditoria, fornecendo informações de andamento e correção de valores. Essa decisão pode de algum modo impactar esse processo.”
Ele explica ainda que a Selic é uma taxa híbrida: “A grande questão da correção monetária diz respeito à recomposição daquela expressão monetária com o passar do tempo. Os juros, de outro lado, especialmente os juros de mora, repreendem a parte que descumpriu uma determinada obrigação. O receio é o de que taxas híbridas possam não recompensar corretamente estas duas situações. Por isso, taxas específicas poderiam ser mais representativas.”
"A grande questão da correção monetária diz respeito à recomposição daquela expressão monetária com o passar do tempo."
Guerrero aponta caminhos para restaurar a previsibilidade jurídica: “A solução aqui parece-me ser uma modulação de efeitos para o passado, pré alteração legislativa de 2024, e seguir após a Lei, alterando o art. 406, com o regime que ela estabeleceu. Sem isso, teremos uma questão com a aplicação da SELIC e o que de fato está na lei.”
O julgamento do STF encerra divergências regionais, mas não elimina totalmente os riscos de insegurança jurídica. Para empresas, isso significa adaptar-se a um índice híbrido, revisar modelos contábeis, fortalecer o planejamento jurídico-financeiro e considerar ajustes em provisões e contratos antigos. Guerrero conclui que “é muita mudança em pouco tempo. Como equalizar dívidas passadas e contingências? Projetar investimentos? Não é muito simples lidar com isso.”
A decisão reforça a necessidade de empresas e profissionais jurídicos se prepararem para um ambiente mais complexo e instável, em que previsibilidade e clareza legal se tornam fundamentais para evitar prejuízos. No cenário atual, a Selic como índice único, embora busque uniformidade, amplia a dificuldade de planejamento e aumenta a atenção necessária para o cumprimento das obrigações civis e contratuais.

Fonte: Adobe Stock

